Money Manager Expense & Budget
Realbyte Inc.TalousVahvistettu
- 193.17K Arvostelut
- 4,7
- Lataukset
- 10 000 000+
- Hinta
- Free
Näyttökuvat
 Analysoinut Appwesome
Minulle talouden seurannan suurin kompastuskivi ei yleensä ole laskeminen vaan se, että arjen ostokset unohtuvat ennen kuin ehdin kirjata ne ylös. Siksi arvioin tässä ennen kaikkea sitä, millaiselle käyttäjälle Money Manager Expense & Budget sopii: auttaako se tekemään raha-asioista näkyviä ilman, että seurannasta tulee oma harrastuksensa? Realbyte Inc:n maksuton taloussovellus on saanut 4,7 tähden keskiarvon 453 tuhannelta arviolta, ja sillä on yli 10 miljoonaa asennusta. Suosio kertoo, että moni etsii juuri tällaista työkalua, mutta ratkaisevaa on silti se, tuntuuko oma tapa käyttää sitä luontevalta.
Selkeä näkymä, joka vaatii omat rutiinit
Rahankäytön seuraaminen toimii parhaiten silloin, kun merkinnät syntyvät mahdollisimman vaivattomasti. Minusta tämän sovelluksen idea on hyödyllinen erityisesti ihmiselle, joka haluaa nähdä menot ja tulot kategorioittain ja tarkastella niitä raporttien avulla. Se ei kuitenkaan poista seurannan perusvaatimusta: jos tapahtumia ei kirjata tai synkronoinnin toimivuutta ei tarkisteta, näkymä ei voi kertoa koko totuutta. Sovellusta kannattaa ajatella oman talouskirjanpidon työkaluna, ei automaattisena ratkaisuna jokaiseen rahahuoleen.
Luettavuus ja navigointi arjessa
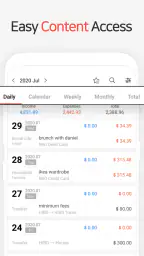
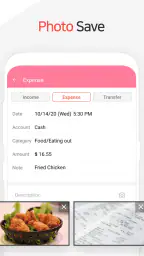
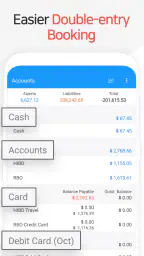
Kun avasin Money Manager Expense & Budget -sovelluksen ensimmäistä kertaa, minua tervehti siisti ja käyttäjäystävällinen käyttöliittymä. Rekisteröityminen ja tilin luominen oli vaivatonta. Heti alkuun sain syöttää tietoja tuloistani ja menoistani. Tämä oli yllättävän helppoa, ja pian minulla oli selvä kuva siitä, miten rahani jakautuvat eri kategorioihin.
Erityisen kätevää oli se, että sovellus ehdottaa valmiita kategorioita, kuten ruoka, asuminen ja viihde, mutta voit myös luoda omia kategorioita, jos haluat seurata jotain erityistä kulutiliäsi.
Kategorioiden hyöty näkyy vasta, kun ne vastaavat omaa arkeasi. Jos ostat ruokaostokset välillä lähikaupasta ja välillä isommasta marketista, voit kirjata ne samaan ryhmään sen sijaan, että seuraisit kauppojen nimiä. Jos taas haluat erottaa esimerkiksi työmatkat vapaa-ajan liikkumisesta, oma luokka voi tehdä raportista käyttökelpoisemman. Oma vinkkini on aloittaa valmiilla vaihtoehdoilla ja lisätä uusia vasta, kun huomaat toistuvasti kaipaavasi tiettyä erottelua. Liian yksityiskohtainen luokittelu hidastaa merkintöjä ja tekee yhteenvedosta vaikeamman lukea.
Uusien käyttäjien kannattaa myös päättää heti, miten he käsittelevät tilisiirrot ja toistuvat maksut. Jos siirrät rahaa omien tiliesi välillä, sen merkitseminen tavalliseksi menoksi voi vääristää kokonaiskuvaa: raha vaihtaa paikkaa, mutta ei välttämättä katoa kulutukseen. Samoin kuukausilaskun kirjaaminen uudestaan joka kerta eri tavalla voi hajottaa saman menon useaan luokkaan. Yhtenäinen kirjaustapa on usein arvokkaampi kuin täydellinen määrä yksityiskohtia.
Budjetointi ja seuranta
Budjetointi on sovelluksen ydintoiminto, ja se tekee siitä erityisen hyödyllisen. Pystyin asettamaan kuukausittaiset budjetit eri kategorioille ja seuraamaan niiden edistymistä. Sovellus lähettää ilmoituksia, kun olet ylittämässä budjettisi, mikä on erittäin kätevää. Ei enää yllätyksiä kuukauden lopussa!
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


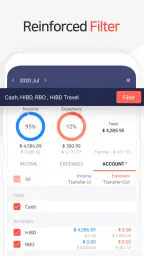
Lisäksi voit luoda tiliraportteja, jotka antavat selkeän käsityksen kulutustottumuksistasi. Tämä auttoi minua tunnistamaan, missä voisin säästää enemmän.
Budjettiluku kannattaa valita sen perusteella, mitä oikeasti pystyt seuraamaan, ei sen perusteella, mikä näyttäisi ihanteelliselta. Jos ruokaostosten määrä vaihtelee paljon, ensimmäinen kuukausi voi olla parempi havaintojakso kuin tiukka säästökuuri. Sen jälkeen voit asettaa tavoitteen, joka jättää tilaa myös poikkeuksille. Ilmoitus ylityksen lähestyessä auttaa huomaamaan tilanteen, mutta se ei itsessään kerro, oliko meno tarpeellinen. Käytän sitä mieluummin muistutuksena pysähtyä kuin automaattisena merkkinä siitä, että olen tehnyt jotain väärin.
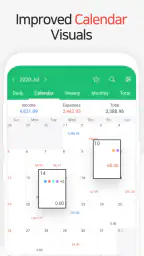
Yksi käytännöllinen tapa käyttää raportteja on tarkastella niitä pienessä rytmissä: vilkaista viikon lopussa suurimmat menoluokat ja tehdä kuun vaihteessa rauhallisempi yhteenveto. Päivittäinen lukujen tarkistaminen voi tehdä pienistä heilahteluista turhan tärkeitä, kun taas kerran kuussa katsottu raportti saattaa paljastaa toistuvan kulun liian myöhään. Sopiva rytmi riippuu omasta tilanteesta. Epäsäännöllisiä tuloja saava voi hyötyä tiheämmästä tarkistuksesta kuin henkilö, jonka tulot ja laskut pysyvät samoina.
Tavalliseen muistioon verrattuna kategoriat ja raportit tarjoavat paremman kokonaiskuvan, koska menoja voi vertailla ilman, että laskee kaikkea käsin. Pelkkä pankin tapahtumaluettelo taas näyttää, mistä maksu lähti, mutta ei aina sitä, mihin omaan budjettiryhmääsi se kuuluu. Vastapainoksi manuaalisempi seuranta vaatii käyttäjältä aktiivisuutta. Jos haluat, että jokainen tapahtuma ilmestyy järjestelmään automaattisesti ilman tarkistamista, tämä ei välttämättä ole sinulle sopivin tapa hallita taloutta.
Esteettömyys ja käyttö eri tilanteissa
Luettavuuden kannalta pidän tärkeänä, että tärkeät tiedot löytyvät selkeistä ryhmistä eikä kaikkia ostoksia tarvitse käsitellä yhtenä pitkänä listana. Silti taloussovelluksen käyttö voi tuntua raskaalta, jos pienet tekstit, tiheät näkymät tai monivaiheinen syöttö vaikeuttavat lukemista tai keskittymistä. En voi luvata, että jokainen näkymä sopii kaikille, joten kokeilisin ensin muutaman tavallisen tapahtuman kirjaamista ja raportin avaamista omalla laitteella. Näin huomaat nopeasti, ovatko tekstit ja valikot sinulle miellyttäviä käyttää.
Myös motoriset ja aisteihin liittyvät tarpeet vaikuttavat siihen, kuinka sujuvaksi käyttö muodostuu. Jos pitkät syöttösessiot ovat hankalia, lyhyt merkintä heti ostoksen jälkeen voi olla helpompi kuin koko viikon kuittien käsittely kerralla. Toisaalta kiireessä puhelimella tehty nopea kirjaus voi johtaa väärään summaan tai kategoriaan. Teen siksi mieluummin lyhyitä tarkistuksia rauhallisena hetkenä kuin yritän täydentää paljon tapahtumia yhdellä istumalla. Ääni-, väri- tai saavutettavuusasetuksista kannattaa tarkistaa omalle laitteelle sopivat vaihtoehdot, jos tarvitset niitä; sovelluksen käytettävyys ei yksin ratkaise kaikkia yksilöllisiä tarpeita.
Tilanne vaikuttaa yhtä paljon kuin käyttöliittymä. Kaupan kassalla ei aina ole aikaa pysähtyä, joten ostoksen voi kirjata myöhemmin kuitin tai maksutapahtuman perusteella. Silloin kannattaa varata kalenterista tai omasta päivärytmistä lyhyt hetki merkintöjen täydentämiseen. Matkoilla tai yhteisiä menoja selvitettäessä oma luokittelu voi auttaa jälkikäteen ymmärtämään, mihin rahaa kului, mutta jos useampi ihminen kirjaa samoja tapahtumia eri tavoilla, raportti muuttuu nopeasti sekavaksi. Yhteiset säännöt ovat hyödyllisiä ennen kuin taloutta aletaan seurata yhdessä.
Tilien yhdistäminen ja raporttien rajat
Olin erityisen vaikuttunut sovelluksen kyvystä integroitua pankkitileihini. Tämä tarkoitti, ettei minun tarvinnut syöttää jokaista yksittäistä kulua manuaalisesti, vaan sovellus teki sen puolestani. Tämä ominaisuus säästi minulta paljon aikaa ja vaivaa.
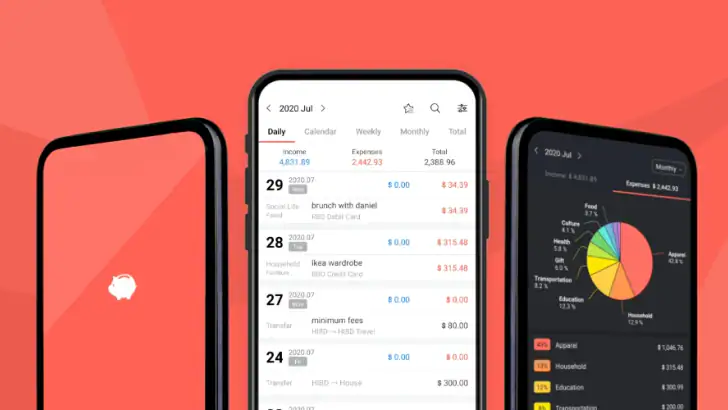
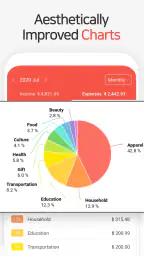
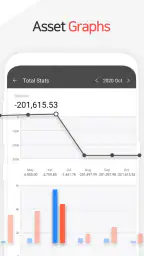
Raportointiominaisuudet ovat myös huippuluokkaa. Voit luoda yksityiskohtaisia raportteja, jotka esittävät kulutustasi kaavioiden ja graafien avulla. Tämä visuaalinen esitys tekee taloudellisen tilanteen ymmärtämisestä paljon helpompaa ja selkeämpää.
Tilien yhdistäminen on ominaisuus, jonka toimivuus kannattaa tarkistaa ennen kuin rakentaa sen varaan koko kirjanpitonsa. Käytännössä katsoisin aluksi, näkyvätkö tapahtumat odotetusti ja ovatko summat sekä kategoriat oikein. Jos jokin tapahtuma puuttuu tai luokittuu väärin, korjaus on tärkeä osa rutiinia. Automaattinen tiedonsiirto voi säästää aikaa, mutta se ei tee tarkistamisesta tarpeetonta. Pankkitapahtuman kuvaus ei myöskään aina vastaa sitä, miten itse haluaisin menon ryhmitellä, joten omaa tulkintaa tarvitaan edelleen.
Raportin visuaalisuus auttaa huomaamaan suhteita, joita yksittäisiä tapahtumia selaamalla ei näe. Kaavio voi esimerkiksi näyttää, että muutama suuri menoerä hallitsee kuukautta, vaikka arjessa huomio kiinnittyisi pieniin ostoksiin. Toisaalta graafi ei selitä syytä: kertaluonteinen hankinta voi nostaa yhtä kategoriaa ilman, että tavallinen kulutustaso on muuttunut. Vertailussa on siksi järkevää erottaa poikkeukselliset ostot toistuvista menoista, jos haluaa tehdä raportin perusteella päätöksiä.
Jos pankkitilien yhdistäminen ei tunnu omalta vaihtoehdolta, käsin kirjaaminen voi silti sopia käyttäjälle, joka haluaa kontrollin jokaisesta merkinnästä tai käyttää vain osaa tileistään seurannassa. Sen hinta on ajankäyttö ja se, että unohtuneet tapahtumat heikentävät yhteenvetoa. Ennen kuin valitset tavan, mieti, kumpi on sinulle suurempi este: tietojen aktiivinen kirjaaminen vai tapahtumien tarkistaminen yhdistämisen jälkeen. Tämä käytännön ero ratkaisee usein enemmän kuin raporttien näyttävyys.
Kenelle sovellus sopii – ja milloin valitsisin toisin
Pidän tätä vaihtoehtoa parhaana ihmiselle, joka haluaa seurata omaa rahankäyttöään selkeästi ja on valmis pitämään kirjaustavan johdonmukaisena. Se sopii esimerkiksi opiskelijalle, joka yrittää hahmottaa, kuinka paljon ruokaan ja liikkumiseen kuluu, tai kotitaloudelle, joka haluaa arvioida menojaan ennen seuraavaa palkkapäivää. Myös vaihtelevista tuloista elävä voi hyötyä siitä, että kulut ja tulot näkyvät kategorioittain eikä vain tilin saldona.
Yksi realistinen käyttötapa on kirjata viikon ruokaostokset samaan luokkaan ja tarkistaa sunnuntaina, miten summa suhteutuu omaan kuukausibudjettiin. Jos huomaat käyttäväsi tavallista enemmän, voit seuraavalla viikolla tehdä ostoslistan tai siirtää osan budjetista toisesta kategoriasta. Sovellus ei päätä puolestasi, mistä luovut, mutta se tekee valinnan pohjasta konkreettisemman. Tämä on minusta parempi lähtökohta kuin yrittää muistaa kuun lopussa, oliko rahankäyttö poikkeuksellista vai tavanomaista.
Toisaalta jos haluat vain vilkaista tilin saldoa, etkä aio kirjata tai tarkistaa tapahtumia, erillinen talousseurantasovellus voi tuntua turhalta työltä. Sama pätee tilanteeseen, jossa yhteisen talouden kaikkien käyttäjien pitäisi nähdä ja ylläpitää samoja merkintöjä mutta yhteisestä toimintatavasta ei ole sovittu. Silloin yksinkertaisempi pankkisovelluksen seuranta tai yhdessä ylläpidetty taulukko voi olla käytännöllisempi. Valitsisin toisen vaihtoehdon myös silloin, jos käyttöliittymä tuntuu omalle näölle, motoriikalle tai keskittymiselle hankalalta, vaikka itse seuranta-ajatus kiinnostaisi.
Hinta, ikäsopivuus ja mitä kokeilussa kannattaa katsoa
Sovellus on maksuton, ja sen ikäluokitus on PEGI 3. Playn kautta laskutettavat sovelluksen sisäiset ostot ovat 2,49–21,99 euroa. Nykyinen versio on 4.11.1 GF, ja käyttöjärjestelmävaatimuksena on Android 6.0 tai uudempi. Se julkaistiin 5. maaliskuuta 2013, joten kyse ei ole aivan uudesta tulokkaasta taloussovellusten joukossa. Ennen kuin sitoudut pitkään käyttöön, tarkistaisin omassa kauppaversiossa, mitkä ominaisuudet kuuluvat maksuttomaan käyttöön ja mihin mahdollinen ostotarve liittyy.
Kokeilussa kannattaa tehdä pieni mutta edustava testi: lisää yksi tulo, muutama tavallinen meno, yksi oma kategoria ja kuukausibudjetti. Avaa sitten raportti ja katso, vastaako se tapaa, jolla itse ajattelet taloudestasi. Testaa myös, saatko merkinnät tehtyä ilman, että joudut keskeyttämään muun tekemisen liian pitkäksi aikaa. Näin selviää nopeasti, onko sovellus sinulle aidosti käyttökelpoinen vai tuntuuko sen ylläpito ylimääräiseltä tehtävältä.
Oma kokonaisarvioni
Kaiken kaikkiaan Money Manager Expense & Budget on erinomainen työkalu kaikille, jotka haluavat saada paremman otteen taloudestaan. Sen helppokäyttöisyys, monipuoliset ominaisuudet ja selkeät raportit tekevät siitä yhden parhaista taloudenhallinnan sovelluksista, jotka olen kokeillut. Jos etsit tapaa hallita talouttasi paremmin, suosittelen lämpimästi antamaan tälle sovellukselle mahdollisuuden.
Minulle sen suurin arvo on siinä, että budjetti ja raportit voivat muuttaa epämääräisen tunteen konkreettisiksi havainnoiksi. Silti paras valinta riippuu omasta tavasta toimia: jos pidät manuaalisista merkinnöistä ja haluat tarkastella kulutusta kategorioittain, tämä voi olla sopiva kumppani. Jos taas tavoitteenasi on täysin huoltovapaa seuranta tai mahdollisimman vähäinen näppäily, kannattaa verrata sitä ensin pankin omiin työkaluihin ja muihin vaihtoehtoihin.
Jos sinusta tuntuu, että raha vain karkaa käsistäsi, kokeile tätä sovellusta. Se voi olla juuri se puuttuva pala, joka auttaa sinua ottamaan taloutesi hallintaan.
Kohokohdat
- Helppo käyttöliittymä
- intuitiivinen navigointi.
- Monipuoliset raportointiominaisuudet.
- Tuki monivaluuttatapahtumille.
- Ei tarvitse internetyhteyttä.
- Tietojen vienti PDF- ja Excel-muodoissa.
Rajoitukset
- Mainokset ilmaisversiossa häiritsevät.
- Ei automaattista pankkiyhteyttä.
- Rajoitettu mukautusmahdollisuus.
- Käyttöliittymä vanhanaikainen.
- Ei tukea monimutkaisille budjeteille.
Usein kysytyt kysymykset
01Mitä ominaisuuksia Money Manager Expense & Budget -sovellus tarjoaa?
Money Manager Expense & Budget -sovellus tarjoaa kattavat ominaisuudet, kuten tulojen ja menojen seuranta, budjetin asettaminen, raporttien generointi ja tietojen synkronointi eri laitteiden välillä. Sovellus tukee myös useita valuuttoja ja tarjoaa helppokäyttöisen käyttöliittymän, joka tekee talouden hallinnasta yksinkertaista ja tehokasta.
02Onko Money Manager Expense & Budget -sovellus turvallinen käyttää?
Kyllä, Money Manager Expense & Budget -sovellus on suunniteltu turvallisuutta silmällä pitäen. Se käyttää salattua tietojen tallennusta ja tarjoaa mahdollisuuden asettaa salasanoja lisäsuojaksi. Sovelluksen tietosuoja on prioriteetti, ja käyttäjät voivat luottaa siihen, että heidän taloudelliset tietonsa ovat turvassa.
03Voinko käyttää Money Manager Expense & Budget -sovellusta ilman internet-yhteyttä?
Kyllä, Money Manager Expense & Budget -sovellusta voi käyttää offline-tilassa. Voit syöttää ja seurata tietoja ilman internet-yhteyttä, ja ne synkronoituvat automaattisesti, kun yhteys on jälleen saatavilla. Tämä tekee sovelluksesta joustavan ja käytettävän missä tahansa.
04Tarjoaako Money Manager Expense & Budget -sovellus tukea useille tileille?
Kyllä, sovellus tukee useiden tilien hallintaa, mikä mahdollistaa erilaisten taloudellisten resurssien seuraamisen yhdestä paikasta. Voit luoda tilejä eri pankkitileille, luottokorteille tai käteisvarannoille, ja hallita niitä kaikkia sovelluksen kautta. Näin saat kattavan kuvan taloudellisesta tilanteestasi.
05Onko Money Manager Expense & Budget -sovellus ilmainen käyttää?
Money Manager Expense & Budget -sovellus tarjoaa sekä ilmaisen että maksullisen version. Ilmainen versio sisältää perusominaisuudet, kun taas maksullinen versio avaa lisäominaisuuksia, kuten mainoksettomuuden ja laajennetut raportointityökalut. Voit kokeilla ilmaista versiota ja päivittää tarpeen mukaan.
Money Manager Expense & Budget muilla kielillä
